


Posted by:
 admin
октября 27th, 2026


Паника 1837 года: взгляд Австрийской экономической школы
Если кто-либо хоть немного знаком с паникой 1837 года, то, вероятно, слышал общепринятую версию, согласно которой экономический кризис и последовавшая за ним депрессия якобы были вызваны недостаточным государственным регулированием. В данном случае вина в значительной степени лежит на Эндрю Джексоне и его уничтожении Второго банка Соединенных Штатов. Согласно этой версии, Второй банк служил необходимым сдерживающим фактором для расширения кредитования государственными банками. Безрассудное разрушение этого учреждения Джексоном устранило этот сдерживающий фактор, высвободив безрассудную инфляцию, спекуляции и неустойчивый экономический бум, вызванный государственными банками и свободной банковской системой. Его последующий Циркуляр о драгоценных металлах усугубил нестабильность, кульминацией которой стала паника 1837 года и последовавшая за ней депрессия.
Хотя с тех пор экономические историки разработали более тонкие объяснения, подчеркивающие такие факторы, как международные валютные условия, потоки драгоценных металлов и ужесточение кредитной политики Великобритании, традиционный анти-Джексоновский нарратив остается влиятельным в популярных описаниях этого периода. Однако австрийский подход к анализу кризиса поднимает важные вопросы о роли государственного вмешательства, банковских привилегиях и кредитной экспансии, предшествовавшей панике. Данная статья представляет собой самостоятельный обзор паники с австрийской точки зрения.
Мейнстримная точка зрения и её предпосылки
Хотя Питер Темин и не отвергает общепринятую точку зрения на это событие, он эффективно излагает её в своей важной книге «Экономика Джексона» (1969).
Согласно традиционной версии, Банк Соединенных Штатов сдерживал местные банки; когда же это ограничение было снято, результатом стала безудержная экспансия. Из этой истории следует, будто местные банки рвались с цепи еще до 1832 года, а "уничтожение" Второго банка позволило им окончательно сорваться с поводка. Как тогда, так и сейчас предполагалось, что местным банкам необходим внешний контроль для поддержания разумных стандартов банковской деятельности. Однако это предположение неверно: оно преувеличивает влияние Второго банка и искажает саму природу инфляции после 1832 года. Чтобы понять, что произошло на самом деле, нам необходимо подробно изучить события 1830-х годов.
Отдавая должное, следует признать следующее: традиционное объяснение паники 1837 года признает, что чрезмерное расширение банковского кредитования порождает инфляцию, спекуляции и экономическую нестабильность. Действительно, инфляция и расширение кредитования были первопричиной паники. Однако то же самое общепринятое объяснение ошибочно предполагает, что привилегированное национальное банковское учреждение — SBUS — было решением этих проблем. Последнее предположение является фатальной ошибкой. Тем не менее, мы можем оценить, когда люди начинают связывать инфляцию и расширение кредитования с экономическими циклами.
Важно отметить, что в этом объяснении есть противоречие. Когда местные банки расширяют кредитование, возникающие в результате инфляция и нестабильность легко признаются и осуждаются, однако, когда кредитование расширяет федеральный банк — или позже центральный банк — та же деятельность часто игнорируется или рассматривается как необходимый инструмент экономической стабильности. Безусловно, существуют институциональные различия между местными и центральными банками, но остается основной экономический вопрос: почему расширение кредитования считается дестабилизирующим, когда оно осуществляется местными банками, и стабилизирующим, когда оно осуществляется государственным банковским учреждением? По крайней мере, общепринятое объяснение требует более тщательного изучения денежной экспансии, предшествовавшей панике 1837 года, и институтов, ответственных за нее.
Кто искусственно завысил денежную массу?
Хотя денежная инфляция и кредитная экспансия имеют одинаковые фундаментальные экономические последствия независимо от того, какой банковский институт создает дополнительные деньги и кредит, следует начать с выявления двух проблем в традиционном нарративе. Первая — это нереалистичное предположение, а вторая — асимметричное распределение вины. Нереалистичное предположение заключается в том, что, в то время как местные банки безрассудно раздували денежную массу, Второй банк Соединенных Штатов по сути оказывал сдерживающее влияние, а не способствовал денежной экспансии. Следовательно, вина за инфляционный бум и последующий кризис непропорционально ложится на местныые банки. Однако оба предположения в корне неверны.
В книге «Экономика эпохи Джексона» (1969) Питер Темин признает существенную инфляцию цен 1830-х годов, описывая при этом, как традиционные историки интерпретируют ее связь с последующим кризисом:
Инфляция, безусловно, была доминирующим экономическим явлением 1830-х годов. Цены выросли на 50 процентов за три года после 1834 года, что, согласно большинству версий, привело к последовавшему за этим кризису. Авторы стандартных американских учебников по истории характеризовали эту инфляцию как «период беспрецедентных спекуляций» и «оргию расходов и спекуляций».
Кто был виновен в инфляции денежной массы — местные банки или национальный банк? Ответ — и те, и другие. Кредитная экспансия есть кредитная экспансия. Однако основная проблема заключалась не просто в действиях отдельных банков, а в правовой системе государственных привилегий и вмешательств, которая формировала американскую банковскую систему как на уровне штатов, так и на федеральном уровне. Местныые банки действовали на основании выданных государством уставов, часто пользуясь особыми привилегиями и — во время финансовых кризисов — юридическим освобождением от своих обязательств по обмену банкнот на драгоценные металлы.
Второй банк Соединенных Штатов сам по себе был учреждением, получившим федеральную хартию и привилегированным для правительства, и участвовал в расширении кредитования. Более того, банковская система допускала наращивание кредита за счет частичных резервов драгоценных металлов, что позволяло денежной массе расширяться сверх базового запаса золота и серебра. Таким образом, инфляционная банковская система была не продуктом нерегулируемого свободного рынка, а результатом давнего партнерства между правительством и банковскими учреждениями (против которого выступали сторонники Джексона).
От паники к панике: с 1819 по 1837 год
Паника 1819 года уже продемонстрировала опасность такого положения дел. Во время войны 1812 года местным банкам было разрешено приостанавливать платежи в драгоценных металлах, продолжая при этом свою деятельность. Это ослабило ключевой фактор, сдерживающий рост денежной массы. Второй банк, созданный в 1816 году, отчасти для восстановления денежной стабильности, вместо этого способствовал очередной инфляционной экспансии, прежде чем резко сократить кредитование, начиная с 1818 года. Как признает даже FDIC, политика национального банка усугубила денежную нестабильность и последующую рецессию.
Создание Второго банка в 1816 году было призвано восстановить конвертируемость банкнот государственных банков в драгоценные металлы и обуздать избыток денежной массы. Однако политика, проводимая Вторым банком в первые годы его существования, не только не достигла этих целей, но и фактически ухудшила денежную ситуацию, увеличивая объемы кредитования через свои филиалы. В конечном итоге, чрезмерно раздутый Второй банк ужесточил кредитную политику и сократил объемы кредитования, начиная с 1818 года. Резкое изменение денежной массы и кредитного предложения, вызванное политикой ужесточения кредитования Второго банка, привело к многочисленным банкротствам банков и невыплатам по кредитам, а общее снижение экономической активности вызвало серьезную дефляцию и рецессию.
Для австрийцев не стало неожиданностью, что Второй банк стал двигателем инфляции, а не сдерживающим её: «Поэтому бум продолжился и в 1818 году, при этом Банк Соединенных Штатов действовал скорее как расширяющая, а не ограничивающая сила». В то время многие американцы, казалось, яснее, чем сегодня, понимали, в чём виноваты Банк Соединенных Штатов и правительство. Джон М. Добсон пишет: «Политика банка подпитывала инфляцию, и его широко считали одним из главных факторов, способствовавших панике 1819 года».
К сожалению, кризис не разрушил коренным образом партнерство между государством и банками. Банки продолжали работать по государственным уставам, правительства оставались важными заемщиками, и прецедент политического вмешательства в банковскую деятельность сохранялся. Хотя после паники 1819 года кредитование сократилось, впоследствии возобновилось расширение денежной массы в рамках той же институциональной структуры, с участием как Второго банка, так и банков, получивших государственные уставы. Результатом стало еще одно существенное расширение денежной массы и кредита в 1820-х годах, и особенно в начале 1830-х годов, что помогло подготовить почву для инфляционного бума, предшествовавшего панике 1837 года.
Денежная экспансия, предшествовавшая панике 1837 года, началась не с уничтожения Джексоном Второго банка. Как отмечает Ротбард, сам Второй банк способствовал началу этой экспансии в начале 1830-х годов. Более того, продолжающаяся инфляция после 1833 года не может быть просто объяснена снятием ограничений, накладываемых национальным банком местные банки. Скорее, экспансия произошла в рамках системы частичного резервирования, которая многократно увеличила объем драгоценных металлов, превратив их в гораздо больший объем денег и кредита.
Питер Темин приводит полезную диаграмму, отслеживающую рост денежной массы с 1820 по 1839 год (см. ниже):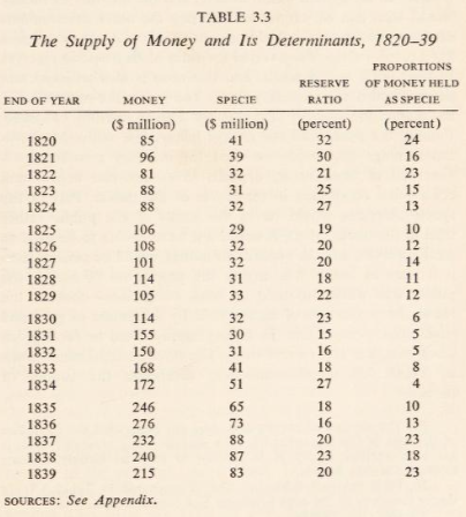
Как показывают собственные данные Темина, денежная масса резко увеличилась в годы, предшествовавшие панике 1837 года. В период с 1830 по 1836 год денежная масса выросла примерно на 142 процента — со 114 миллионов долларов до 276 миллионов долларов. Примечательно, что только в период с 1834 по 1836 год она увеличилась примерно на 60,5 процента, в то время как запасы драгоценных металлов выросли всего на 43,1 процента, а норма резервирования снизилась с 27 процентов до 16 процентов.
За этим денежным ростом последовало резкое сокращение примерно на 15,9 процента в период с 1836 по 1837 год, совпавшее с паникой. Более того, монетарная экспансия уже вовсю шла полным ходом еще до того, как Эндрю Джексон изъял федеральные депозиты из Второго банка Соединенных Штатов в 1833 году. В период с 1830 по 1832 год денежная масса уже выросла примерно на 31,6% — со 114 до 150 миллионов долларов. Этот факт полностью опровергает привычный нарратив о том, будто разгон Второго банка Джексоном дал волю банковской системе, которая до этого якобы находилась в строгих рамках.
Даже если мы допустим, что Второй банк Соединенных Штатов временами проявлял некоторую сдержанность в отношении расширения кредитования со стороны местных банков, из этого не следует, что он успешно сдерживал денежную инфляцию. Действительно, Второй банк не только не смог предотвратить инфляционное расширение, предшествовавшее панике 1819 и 1837 годов, но и активно способствовал ему, прежде чем резко сократить кредитование и усугубить последующий кризис. И это признавали многие уже во время создания банка. 1 апреля 1816 года сенатор Уильям Х. Уэллс (федералист от штата Делавэр) сказал по поводу законопроекта о банке:
Этот законопроект вышел из рук администрации якобы с целью исправления плачевного состояния нашей бумажной валюты путем ограничения и сокращения чрезмерного выпуска банковских бумаг; и все же он был подготовлен к тому, чтобы причинить нам то же самое зло, будучи не чем иным, как просто машиной для производства бумаги, и представляя собой в этом отношении план политики, столь же мудрый с точки зрения предосторожности, как и замысел одного из героев Рабле, который спрятался в воде из-за страха перед дождем. Говорят, что болезнь, от которой страдает народ, — это банковская лихорадка штатов, и ее следует лечить, заразив их банковской лихорадкой Соединенных Штатов. На мой взгляд, истинное зло состоит не столько в избытке бумаги, сколько в дефиците драгоценных металлов.
Паника 1819 года не была единичным случаем. После этого кризиса, как это обычно бывает, Банк вновь стал важным двигателем денежно-кредитной экспансии в начале 1830-х годов, способствуя панике 1837 года. Как заметил в то время Уильям Леггетт,
…давайте лишь бросим взгляд на то, как Банк Соединенных Штатов регулировал валюту в 1830 году, когда за короткий период в двенадцать месяцев он увеличил свои валютные резервы с сорока до семидесяти миллионов долларов. За этим огромным расширением, совершенно необоснованным какими-либо особыми обстоятельствами в деловой среде страны, последовали неизбежные последствия инфляции валюты. Цены на товары и акции выросли, разгорелись спекуляции, было предпринято множество масштабных предприятий, проложены каналы, спроектированы железные дороги, и вся деловая жизнь страны была стимулирована к неестественной и вредной деятельности.
Примечательно, что наблюдения Леггетта предвосхитили важные идеи, которые впоследствии легли в основу австрийской теории экономических циклов. Он осознал, что инфляционная кредитная экспансия не только повышает цены, но и неравномерно стимулирует спекуляции и поощряет инвестиции в проекты, которые в противном случае могли бы и не быть реализованы. Таким образом, кажущееся процветание, создаваемое денежной экспансией, могло скрывать искусственный и неустойчивый бум. Как также признавал Уильям М. Гудж, когда кредитная экспансия в конечном итоге сменяется сокращением, за временным процветанием последует экономический кризис.
Рост цен, сопровождающий экспансию банковских средств обращения, как и их падение при сжатии денежной массы, влияют на различные виды труда и товаров неравномерно и не одновременно.
...
Цены снова растут, и спекуляции возобновляются. Но вскоре цены снова падают, и за временным и искусственным процветанием следуют реальные и суровые невзгоды.
Хотя ни один из них не разработал систематическую теорию, впоследствии связанную с Мизесом и Хайеком, их наблюдения в то время показывают, что взаимосвязь между расширением банковского кредитования, спекулятивными инвестициями и экономическими кризисами была признана задолго до появления австрийской школы. Конечно же, полностью вооружившись австрийской теорией экономических циклов, Ротбард объяснил:
Распространено заблуждение, что центральные банки создаются для сдерживания инфляции со стороны коммерческих банков. Второй банк Соединенных Штатов, напротив, был создан в 1817 году как инфляционная уступка банкам, получившим государственные лицензии, которым с 1814 года позволяли бесконтрольно распоряжаться деньгами, не прибегая к платежам в натуральной форме. Это была слабая замена принудительному возвращению к платежам в натуральной форме.
Процесс расширения денежной массы и кредита продолжался и после паники 1819 года, в конечном итоге способствуя инфляционному буму, предшествовавшему панике 1837 года. В 1820-х годах запасы драгоценных металлов в стране оставались относительно стабильными, но всё больше драгоценных металлов переходило из рук населения в банки, создавая основу для дополнительного создания банкнот и депозитов. В период 1833–1837 годов чрезвычайный приток драгоценных металлов позволил банкам существенно расширить свои обязательства, не обязательно снижая при этом нормы резервирования. Базовая система частичного резервирования усиливала расширение денежной массы, даже если местные банки не становились всё менее консервативными в своей практике резервирования.
Крах
Инфляционный бум 1830-х годов не мог продолжаться бесконечно. Как объясняет Ротбард, расширение банковского кредита и рост цен в конечном итоге усилили давление на банки, требуя от них выкупать свои банкноты и депозиты в звонкой монете, что вынудило их свернуть кредитную экспансию или даже пойти на сжатие денежной массы. Таким образом, лежащая в основе нестабильность предшествовала непосредственным событиям, которые спровоцировали панику 1837 года. Хотя часто именно циркуляр Джексона о драгоценных металлах 1836 года считается причиной кризиса, инфляционная банковская система уже была уязвима для сокращения.
Непосредственным катализатором стал, в основном, внешний фактор. Опираясь на исследования Питера Темина, Ротбард объясняет, что Банк Англии ужесточил кредитную политику и повысил процентные ставки во второй половине 1836 года в ответ на монетарное давление в Великобритании. Это ограничило финансирование экспорта американского хлопка, способствовало падению цен на хлопок и перенаправило капитал в Англию, оказав дополнительное давление на американские банки. В мае 1837 года банки по всей территории Соединенных Штатов, включая бывший Второй банк Соединенных Штатов, работавший тогда по уставу Пенсильвании, приостановили платежи в натуральной форме.
Последовавшее сокращение было существенным. По словам Ротбарда, денежная масса в США сократилась с 276 миллионов долларов до 232 миллионов долларов в течение 1837 года — снижение примерно на 16 процентов. Хотя запасы драгоценных металлов в стране продолжали расти, растущее недоверие населения к банкам способствовало изъятию драгоценных металлов и усилило давление на банковские резервы. В результате оптовые цены упали более чем на 25 процентов в период с февраля по сентябрь 1837 года. В 1838 году последовало временное восстановление, чему способствовали возобновление кредитования в Великобритании и рост цен на хлопок, но в 1839 году разразился новый кризис.
Последовавшая за этим депрессия привела к более длительному прекращению предшествующего экономического подъема. В период с 1839 по 1843 год денежная масса сократилась примерно с 240 миллионов долларов до 158 миллионов долларов — снижение на 34 процента, — в то время как количество банков уменьшилось на 23 процента. Как отмечает Ротбард, неэффективные банки исчезли, а неустойчивые инвестиции, осуществленные во время бума, были ликвидированы. (Интересно, что более свободные и надежные банки, работавшие в рамках Саффолкской системы, хорошо себя чувствовали и во время кризиса продолжали обменивать драгоценные металлы). Таким образом, паника 1837 года и последующая депрессия иллюстрируют центральную австрийскую идею о том, что расширение денежной массы и кредита может создавать искусственное процветание, которое в конечном итоге приводит к болезненной экономической перестройке.
В конечном счете, панику 1837 года нельзя адекватно объяснить роспуском Эндрю Джексоном Второго банка Соединенных Штатов или предполагаемым отсутствием государственного регулирования банков штатов. И национальный банк, и банки, получившие уставы штатов, участвовали в денежно-кредитной экспансии в системе, сформированной государственными привилегиями, политическими заимствованиями и системой частичного резервирования. Возникший в результате инфляционный бум стимулировал спекуляции и неустойчивые инвестиции, в то время как последующий спад обнажил хрупкость кажущегося процветания.
Как показал и Джеффри Роджерс Хаммел, традиционная интерпретация банковской войны Джексона требует пересмотра не только в свете исторических свидетельств, но и экономической теории, используемой для ее объяснения. Паника 1837 года, далекая от демонстрации необходимости центрального банка с государственными привилегиями, иллюстрирует опасность банковской системы с политическими привилегиями и инфляционной кредитной экспансии — как на уровне штатов, так и на национальном уровне.
Несмотря на необоснованные обвинения в панике, убедительно доказывается, что политика джексоновцев отчасти способствовала промышленной революции в Америке. Это во многом объясняется демонтажем американской системы, который «привел к значительному росту индустриализации и повышению уровня жизни». Хотя это включало в себя переход к более свободной торговле и ограничение государственных расходов и долгов, это также включало в себя «прекращение федерального регулирования банков и сокращение привилегированных государственных банковских монополий, что способствовало усилению конкуренции и эффективности».
перевод отсюда
Помощь проекту (доллары) PayPal.Me/RUH666Alex
Любые валюты Boosty
Биржа BingX - отличные условия торговли криптовалютой
blog comments powered by Disqus
